Kaskoschaden: melden oder selbst zahlen?
Michael DorzweilerVFK-geprüfter Kfz-Sachverständiger
Ein Kaskoschaden ist ein Schaden an Ihrem eigenen Auto, den Ihre eigene Versicherung nach Ihrem Vertrag bezahlt, etwa nach Hagel, einem Wildunfall, einem Glasbruch oder einem selbst verursachten Unfall. Ob Sie ihn melden oder lieber selbst zahlen, hängt vor allem davon ab, ob es ein Teilkasko- oder ein Vollkaskoschaden ist. In diesem Beitrag zeige ich, worauf es ankommt. Grundlage sind die Musterbedingungen der Kfz-Versicherer. Maßgeblich ist aber immer Ihr eigener Vertrag.
- 5,067 Google-Bewertungen · 09/2026
- VFK-geprüftPrüfung 16.12.2019
- Hochvolt-Fachkraftgeprüft durch TÜV Nord
- Rund um die UhrTelefon und WhatsApp
Das Wichtigste in Kürze
- Teilkasko: Schäden wie Glasbruch, Wildunfall, Hagel oder Diebstahl führen nach den Musterbedingungen zu keiner Rückstufung, weil es in der Teilkasko keine Schadenfreiheitsklasse gibt.
- Vollkasko: Ein gemeldeter Schaden führt in der Regel zu einer Rückstufung und damit zu einem höheren Beitrag in den Folgejahren.
- Meldefrist: Nach den Musterbedingungen müssen Sie ein Schadenereignis, das zu einer Leistung führen kann, innerhalb einer Woche anzeigen.
- Entscheidung: Vergleichen Sie die Schadenhöhe abzüglich Selbstbeteiligung mit den Mehrkosten durch die Rückstufung.
Was ist ein Kaskoschaden?
Bei einem Haftpflichtschaden zahlt die Versicherung des Unfallverursachers, und zwar für den Schaden, den er anderen zugefügt hat. Bei einem Kaskoschaden geht es dagegen um Ihr eigenes Fahrzeug, und bezahlt wird von Ihrer eigenen Versicherung. Das ist der Fall, wenn niemand anderes haftet: bei Naturereignissen, bei einem Wildunfall, bei Diebstahl, bei Vandalismus oder wenn Sie den Unfall selbst verursacht haben.
Wichtig für die Entscheidung ist, dass Kasko nicht gleich Kasko ist. Es gibt die Teilkasko und die Vollkasko, und sie wirken sich unterschiedlich auf Ihren Beitrag aus.
Teilkasko und Vollkasko: Was versichert ist
Nach den Musterbedingungen der Kfz-Versicherer sind in der Teilkasko diese Ereignisse versichert:
- Brand und Explosion
- Diebstahl und Raub
- Sturm, Hagel, Blitzschlag und Überschwemmung
- Zusammenstoß mit Haarwild, zum Beispiel einem Reh oder Wildschwein
- Glasbruch an den Scheiben
- Schäden an der Verkabelung durch Kurzschluss
Die Vollkasko umfasst die Teilkasko und zusätzlich Unfallschäden am eigenen Fahrzeug sowie mut- oder böswillige Beschädigungen durch Fremde, also Vandalismus. Welche Ereignisse Ihr Vertrag genau abdeckt, steht in Ihren Versicherungsbedingungen. Ihr Vertrag kann von den Musterbedingungen abweichen.
Hagel, Glas und Wild: typische Teilkaskoschäden
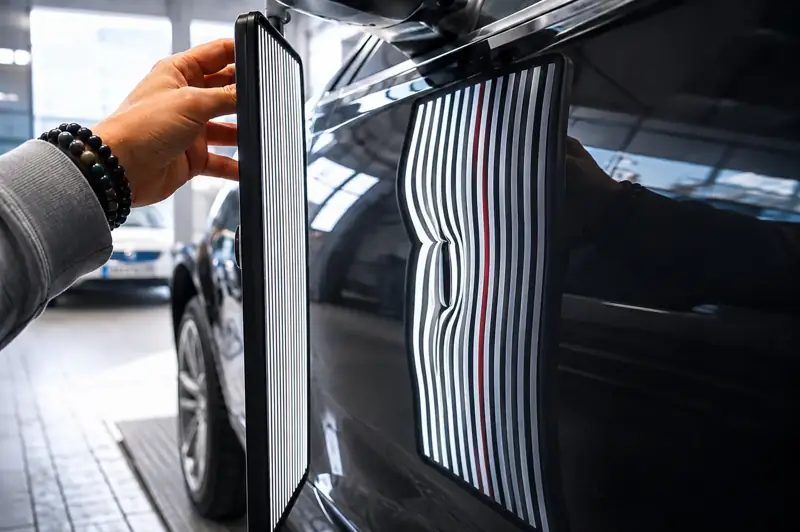
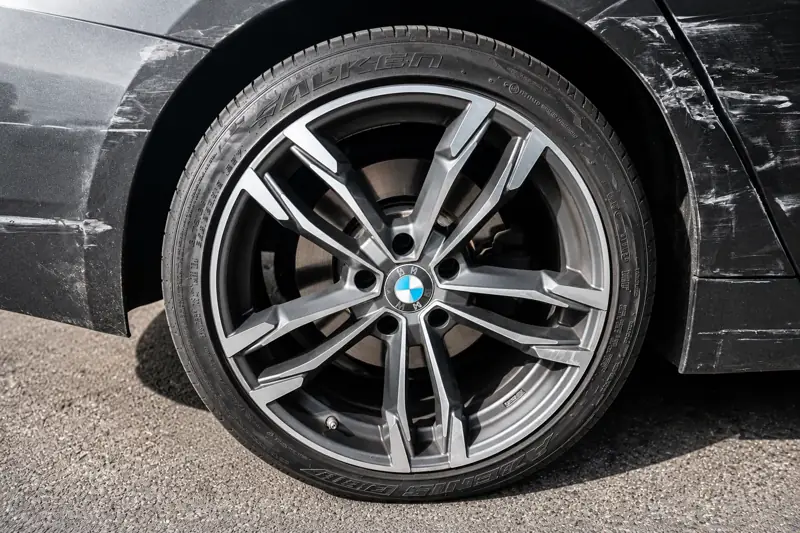
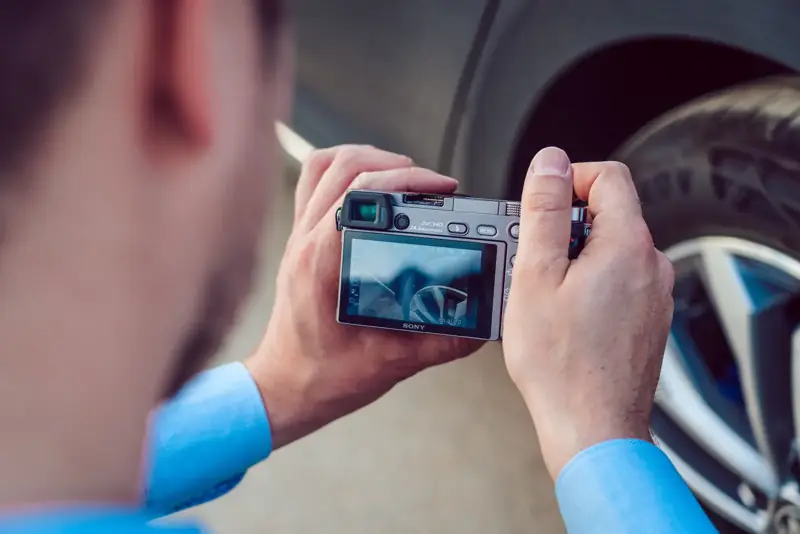
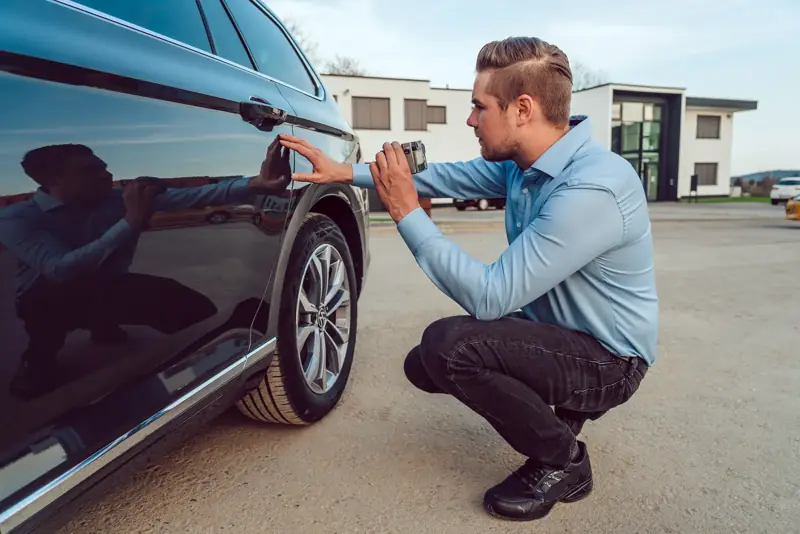
Nach einem Hagelschauer sind oft viele einzelne Dellen über das ganze Auto verteilt. Damit keine übersehen wird, sollte jede Delle erfasst und mit Fotos dokumentiert werden. Bei einem Glasschaden entscheiden Größe und Lage darüber, ob sich die Scheibe reparieren lässt oder getauscht werden muss. Mehr dazu auf der Seite Steinschlag und Autoglas. Bei einem Wildunfall hilft es, die Unfallstelle, das Tier und die Spuren am Fahrzeug zu fotografieren.
Melden: Frist und Pflichten
Nach den Musterbedingungen müssen Sie jedes Schadenereignis, das zu einer Leistung der Versicherung führen kann, innerhalb einer Woche anzeigen. Ermittelt die Polizei, müssen Sie auch das der Versicherung mitteilen.
Möchten Sie einen Schaden lieber selbst bezahlen, klären Sie mit Ihrer Versicherung, ob und wie Sie ihn trotzdem melden sollen. So verlieren Sie nicht die Möglichkeit, den Schaden später doch noch über die Versicherung abzuwickeln, etwa wenn sich bei der Reparatur zeigt, dass er größer ist als gedacht.
Rückstufung und Selbstbeteiligung
Eine Schadenfreiheitsklasse gibt es nach den Musterbedingungen nur in der Kfz-Haftpflicht und in der Vollkasko. Ein Teilkaskoschaden verschlechtert Ihre Einstufung deshalb nicht. Anders in der Vollkasko: Nehmen Sie die Versicherung in Anspruch, wird Ihr Vertrag zum nächsten Jahr in eine schlechtere Klasse eingestuft, und Sie zahlen einen höheren Beitrag. Die schlechtere Einstufung wirkt sich auch in den Folgejahren aus.
Dazu kommt die Selbstbeteiligung. Ist eine vereinbart, wird sie bei jedem Schadenereignis von der Entschädigung abgezogen. Liegt der Schaden nur knapp über der Selbstbeteiligung, bleibt von der Versicherungsleistung wenig übrig.
Die Musterbedingungen sehen für die Kfz-Haftpflicht außerdem vor, dass Sie eine Rückstufung vermeiden können, indem Sie der Versicherung eine kleinere Entschädigung innerhalb von sechs Monaten freiwillig erstatten. Ob das auch in der Vollkasko möglich ist und bis zu welcher Höhe, regelt Ihr Vertrag.
Ablauf
Melden oder selbst zahlen? So entscheiden Sie
Drei Fragen helfen bei der Entscheidung:
- 1
Teilkasko oder Vollkasko?
Ein Teilkaskoschaden führt nach den Musterbedingungen nicht zu einer Rückstufung. Hier spricht wenig dagegen, die Versicherung in Anspruch zu nehmen, abgesehen von der Selbstbeteiligung.
- 2
Wie hoch ist der Schaden wirklich?
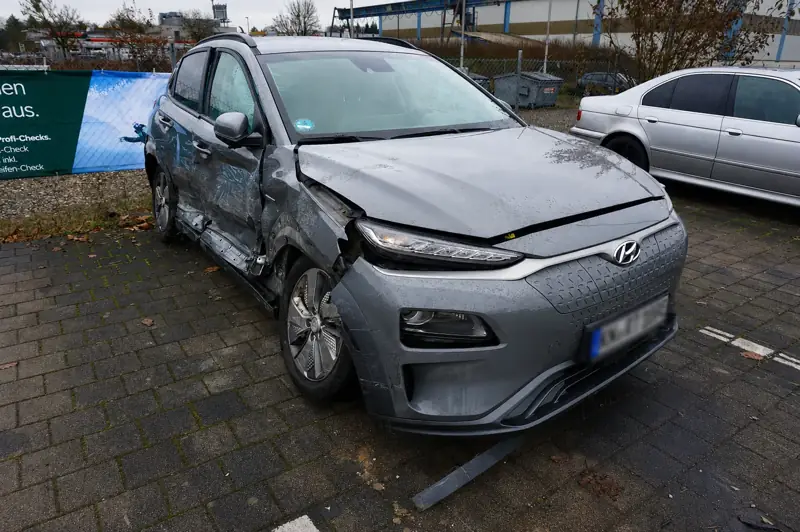
Klären Sie das, bevor Sie entscheiden. Ein Schaden, der klein aussieht, kann größer sein, wenn Teile unter der Oberfläche betroffen sind.
- 3
Was kostet Sie die Rückstufung?
Fragen Sie Ihre Versicherung, wie sich der Beitrag in den nächsten Jahren nach einer Rückstufung entwickeln würde. Vergleichen Sie diese Mehrkosten mit dem Betrag, den die Versicherung nach Abzug der Selbstbeteiligung zahlen würde.
Ist der Schaden abzüglich Selbstbeteiligung kleiner als die Mehrkosten durch die Rückstufung, kann es sich lohnen, selbst zu zahlen. Ist er größer, spricht mehr für die Meldung.
Was die Kasko nicht zahlt
Anders als nach einem unverschuldeten Unfall, bei dem die Haftpflichtversicherung des Verursachers zahlt, ersetzt die Kasko nach den Musterbedingungen einige Positionen nicht. Dazu gehören eine Wertminderung, ein Nutzungsausfall und die Kosten eines Mietwagens. Hat ein anderer den Schaden verursacht, lohnt sich deshalb der Blick, ob nicht dessen Haftpflichtversicherung zuständig ist. Was zur Wertminderung gehört, erklärt der Ratgeber Merkantile Wertminderung.
Fragen und Antworten
Häufige Fragen zum Kaskoschaden
Was fällt unter einen Kaskoschaden?
Schäden am eigenen Fahrzeug, für die kein anderer haftet. In der Teilkasko sind das nach den Musterbedingungen etwa Brand, Diebstahl, Sturm und Hagel, Wildunfall, Glasbruch und Kurzschluss an der Verkabelung. Die Vollkasko deckt zusätzlich selbst verursachte Unfälle und Vandalismus ab.
Wann muss ein Kaskoschaden gemeldet werden?
Nach den Musterbedingungen innerhalb einer Woche nach dem Schadenereignis, wenn es zu einer Leistung der Versicherung führen kann. Maßgeblich ist die Frist in Ihrem eigenen Vertrag.
Wer zahlt den Gutachter bei einem Kaskoschaden?
Nach den Musterbedingungen erstattet die Versicherung die Kosten eines Sachverständigen nur, wenn sie die Beauftragung veranlasst oder ihr zugestimmt hat. Eine zusätzliche, eigene Einschätzung zahlen Sie in der Regel selbst. Mehr dazu im Ratgeber Wer zahlt den Kfz-Gutachter?
Was tun, wenn ich mit der Schadenhöhe nicht einverstanden bin?
Die Musterbedingungen sehen für Meinungsverschiedenheiten über die Schadenhöhe ein Sachverständigenverfahren vor. Beide Seiten benennen je einen Kfz-Sachverständigen, und einigen sich diese nicht, entscheidet ein Obmann. Eine unabhängige Einschätzung hilft Ihnen, das Angebot der Versicherung einzuordnen.
Zahlt die Kasko einen Wildunfall?
In der Teilkasko ist nach den Musterbedingungen der Zusammenstoß des fahrenden Autos mit Haarwild versichert, etwa mit einem Reh oder Wildschwein. Andere Unfälle, zum Beispiel wenn Sie ausweichen und von der Straße abkommen, können ein Fall für die Vollkasko sein. Maßgeblich ist Ihr Vertrag.
Quellen
- GDV: Allgemeine Bedingungen für die Kfz-Versicherung (AKB 2015), Abschnitte A.2.2, A.2.5, A.2.6, E.1.1 und I
- GDV: Nach dem Autounfall die Versicherung informieren
Dieser Beitrag gibt einen allgemeinen Überblick über die Musterbedingungen der Kfz-Versicherer. Ihr eigener Vertrag kann davon abweichen und ist allein maßgeblich. Der Beitrag ersetzt keine Rechts- oder Versicherungsberatung. Stand: 24.09.2026.
Kontakt
So helfe ich Ihnen
Beim Kaskoschaden gebe ich Ihnen eine unabhängige Einschätzung, wie groß der Schaden wirklich ist. Den Preis dafür nenne ich Ihnen vor der Beauftragung, die erste Einschätzung am Telefon ist kostenlos. Mehr dazu unter Gutachter beim Kaskoschaden und Steinschlag und Autoglas. Rufen Sie an oder schreiben Sie per WhatsApp: 0176 56500410, rund um die Uhr.
KFZ Sachverständigenbüro Dorzweiler, Brucknerstraße 12, 78256 Steißlingen